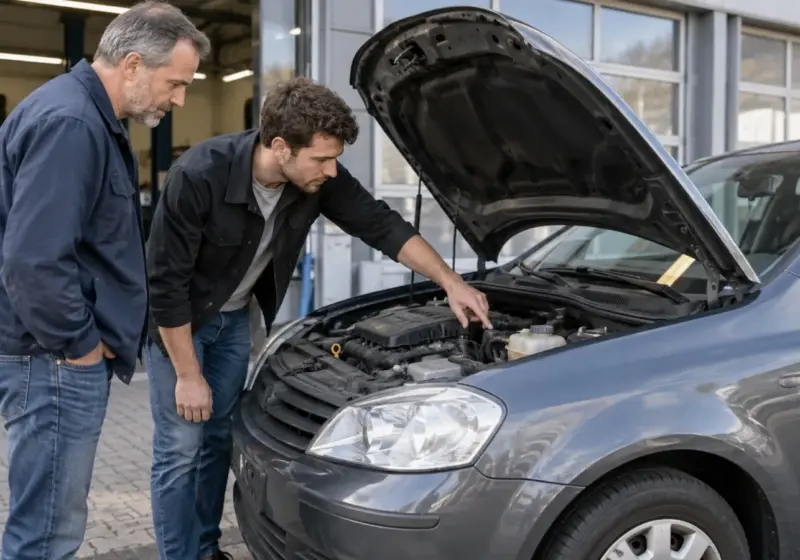
Wenn Sie während der Ausbildung ein gebrauchtes Auto finanzieren möchten, prüfen Sie zuerst das Fahrzeug und dann den Kredit. Eine niedrige Monatsrate sagt nichts über den Zustand des Autos oder die Gesamtkosten der Finanzierung aus.
Prüfen Sie vor der Unterschrift die Fahrzeugunterlagen, die Kaufbedingungen und den vollständigen Rückzahlungsplan. Berechnen Sie auch, ob nach der Kreditrate und den laufenden Autokosten genug Geld für Ihren Alltag und unerwartete Ausgaben bleibt.
Prüfen Sie das Auto vor dem Kauf
Besichtigen Sie das Auto bei Tageslicht und machen Sie eine Probefahrt, bevor Sie dem Kauf zustimmen. Fragen Sie ausdrücklich nach Unfallschäden und lassen Sie sich Wartungsnachweise, Berichte zur Hauptuntersuchung (HU) und Reparaturrechnungen zeigen. Eine bestandene HU ersetzt keine Prüfung des Fahrzeugzustands.
Vergleichen Sie die Fahrzeug-Identifizierungsnummer (FIN) am Auto mit der Nummer in den Originalpapieren. Prüfen Sie auch, ob Name und Ausweis des Verkäufers zu den Unterlagen passen und ob die Person tatsächlich zum Verkauf berechtigt ist. Wenn die Papiere nicht zusammenpassen oder der Verkäufer ausweicht, verschieben Sie den Kauf.
Halten Sie wichtige Angaben schriftlich im Kaufvertrag fest, etwa den Kilometerstand und die vereinbarten Angaben zu Unfallschäden. Verlassen Sie sich nicht allein auf mündliche Zusagen. Auch Absprachen per Nachricht können verbindlich sein. Der ADAC empfiehlt, Unterlagen und Auto vor der Unterschrift zu prüfen und das Fahrzeug bei offenen Fragen unabhängig begutachten zu lassen.
Ihre Rechte beim Gebrauchtwagenkauf
Ob Sie bei einem Händler oder privat kaufen, macht bei Mängeln einen Unterschied. Ein gewerblicher Verkäufer kann die gesetzliche Haftung für Mängel bei gebrauchter Ware unter bestimmten Voraussetzungen auf ein Jahr verkürzen. Bei einem Privatverkauf kann der Verkäufer die Haftung für Mängel weitgehend ausschließen. Der Haftungsausschluss gilt jedoch nicht ohne Weiteres, wenn er einen Mangel absichtlich verschwiegen hat.
Lesen Sie daher den Vertrag vor der Unterschrift vollständig. Achten Sie besonders auf Angaben zu Unfallschäden, Kilometerstand und Zustand. Die Verbraucherzentrale weist darauf hin, dass es auf den genauen Wortlaut des Vertrags und die Umstände des Kaufs ankommt. Bei einem Streit kommt es auf den konkreten Fall an. Eine allgemeine Regel allein sagt nicht, welche Ansprüche Sie haben.
Berechnen Sie die gesamten Kreditkosten
Vergleichen Sie Kreditangebote danach, wie viel Sie am Ende zurückzahlen und wie lange der Kredit läuft. Beziehen Sie die Monatsrate in den Vergleich ein und prüfen Sie zusätzlich den effektiven Jahreszins, mögliche Zusatzkosten sowie freiwillige Zusatzangebote wie Versicherungen. Fragen Sie nach einem alternativen Angebot, wenn Ihnen beim Autokauf eine Finanzierung zusammen mit weiteren Produkten angeboten wird.
Bei einem normalen Ratenkredit zahlen Sie den Kredit mit regelmäßigen Raten über die vereinbarte Laufzeit zurück. Eine Finanzierung mit hoher Schlussrate senkt zunächst die Monatsraten, verschiebt aber einen großen Teil der Schuld ans Ende. Dann müssen Sie die Schlussrate bezahlen, das Auto verkaufen oder einen weiteren Kredit aufnehmen. Ein späterer Verkaufserlös deckt die Schlussrate nicht automatisch; eine Anschlussfinanzierung verursacht zusätzliche Kosten und hängt von den dann geltenden Bedingungen ab.
Berechnen Sie neben der Rate auch die laufenden Autokosten. Dazu zählen etwa Kraftstoff und Versicherung. Hinzu kommen Steuer, Wartung und Reparaturen. Rechnen Sie diese Ausgaben, die Miete und andere feste Zahlungen zusammen und ziehen Sie den Betrag von Ihrem verlässlichen Monatseinkommen ab. Bleibt dabei kaum Spielraum für ungeplante Kosten, ist der Kredit zu hoch angesetzt. Die Verbraucherzentrale empfiehlt, bei der Finanzierung die Belastung über die gesamte Laufzeit zu prüfen und sich nicht von kleinen Raten zu einer Ausgabe drängen zu lassen.
Kreditprüfung während der Ausbildung
Eine Ausbildung führt nicht automatisch zur Zusage oder Ablehnung eines Kredits. Nach deutschem Recht muss der Kreditgeber vor Abschluss eines Verbraucherdarlehens prüfen, ob Sie den Kredit voraussichtlich zurückzahlen können. Dabei prüft er Ihre Kreditwürdigkeit. Das Gesetz schreibt keine einheitliche Formel vor, nach der Auszubildende eine Kreditzusage erhalten. Entscheidend sind die Prüfung des jeweiligen Kreditgebers und Ihre persönliche finanzielle Lage.
Fragen Sie den konkreten Kreditgeber, welche Voraussetzungen und Nachweise für einen Antrag gelten. Eine vorläufige Berechnung ist noch keine verbindliche Kreditzusage. Prüfen Sie außerdem, ob die Angaben stimmen, die eine Auskunftei, also eine Stelle, die Daten zu Ihrer Kreditwürdigkeit speichert, über Sie gespeichert hat. Nach Auskunft der Verbraucherzentrale können Kreditgeber Angaben von Ihnen und von Auskunfteien einbeziehen. Wie sie diese Angaben bewerten, ist unterschiedlich.
Einzelne Anbieter veröffentlichen eigene Anforderungen. Diese gelten nur für das jeweilige Angebot und lassen keine allgemeine Aussage über die Kreditvergabe an Auszubildende zu. Rechnen Sie erst mit dem Kredit, wenn Ihnen die konkreten Bedingungen vorliegen.
Förderungen für Auszubildende
Die Berufsausbildungsbeihilfe (BAB) ist ein Zuschuss für Auszubildende, die bestimmte Voraussetzungen erfüllen. Sie ist kein Kredit und muss nicht zurückgezahlt werden. Ob Sie Anspruch haben und in welcher Höhe, hängt unter anderem von der Ausbildungsform, Ihrer Lebenssituation und der Einkommensberechnung ab. Für schulische Ausbildungen gibt es keine BAB; dort können andere Förderregeln gelten.
Die Bundesagentur für Arbeit nennt als mögliche Voraussetzungen für BAB unter anderem bestimmte anerkannte betriebliche oder außerbetriebliche Ausbildungen und persönliche Umstände, etwa ein Alter ab 18 Jahren oder Gründe, weshalb das Wohnen bei den Eltern nicht zumutbar ist. Allein dadurch haben Sie noch keinen Anspruch. Einkommen wird bei der Berechnung berücksichtigt. BAB wird frühestens ab dem Monat gezahlt, in dem der Antrag gestellt wurde. Stellen Sie den Antrag daher frühzeitig und rechnen Sie den Zuschuss erst dann als verfügbares Geld ein, wenn Anspruch und Höhe geklärt sind.
Je nach Situation kommen auch andere Hilfen infrage, etwa BAföG für bestimmte schulische Ausbildungen oder Wohngeld für manche Personen ohne Anspruch auf BAB. Diese Leistungen haben eigene Voraussetzungen und ersetzen keine Prüfung der Autofinanzierung.
Fünf Punkte vor der Unterschrift
Bevor Sie zusagen, prüfen Sie diese fünf Punkte:
- Sie haben das Auto besichtigt und eine Probefahrt gemacht.
- Fahrzeugnummer, Originalpapiere und Identität des Verkäufers stimmen überein.
- Wichtige Angaben zum Auto stehen im Kaufvertrag.
- Sie kennen Gesamtkosten, Laufzeit und eine mögliche Schlussrate.
- Die Rate passt zusammen mit den laufenden Autokosten in Ihr Ausbildungsbudget.
Wenn einer dieser Punkte offen ist, unterschreiben Sie noch nicht. Ein günstiger Kaufpreis hilft wenig, wenn das Auto später teure Reparaturen braucht oder die Schlussrate Ihr Budget übersteigt.